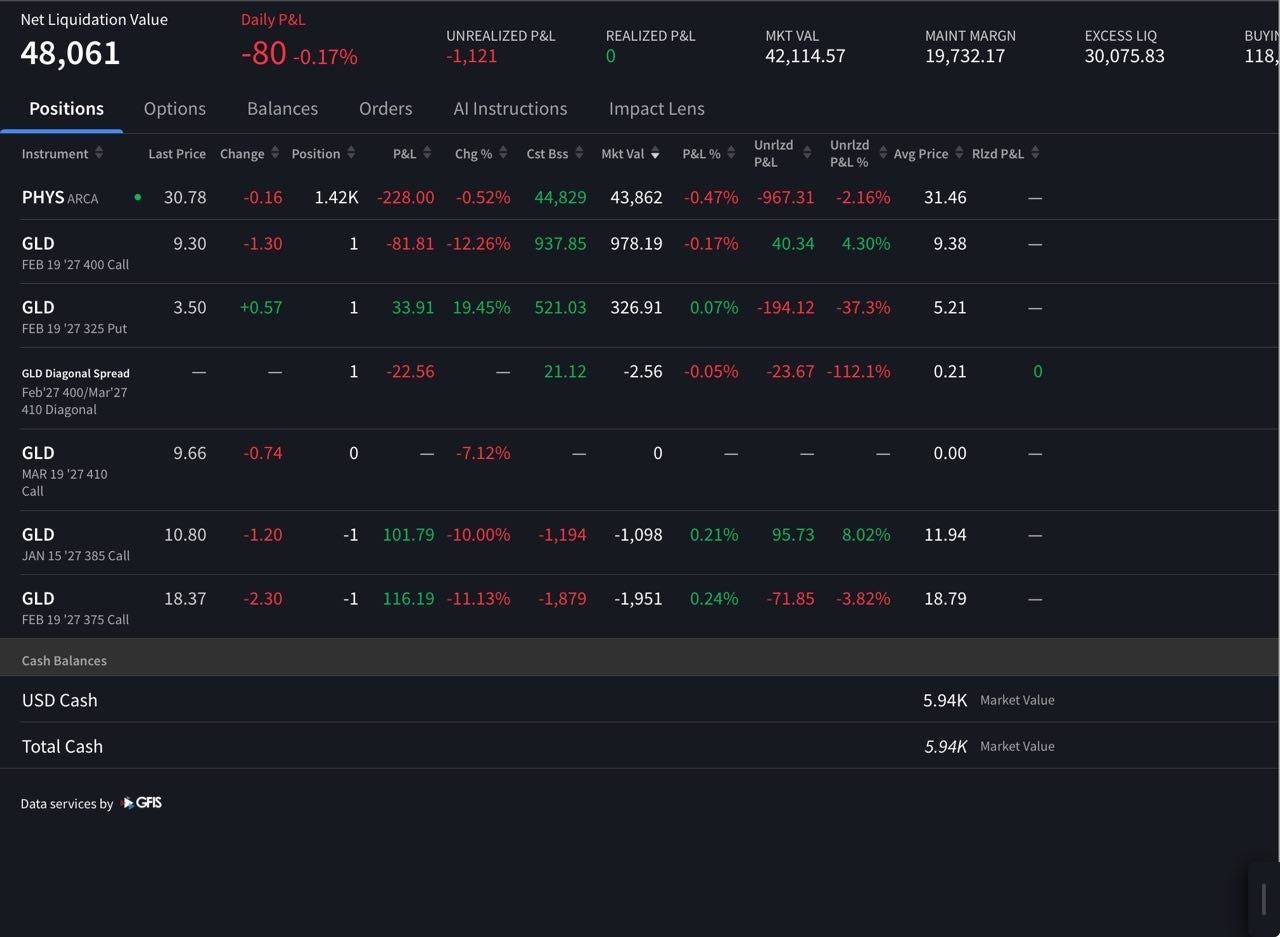
No rolls, because of net combined delta & volatility :
Core options:
Long 1 Feb 19 $325 put @ $5.21 : Δ −0.12
Short 1 Jan 15 $385 call @ $11.94 : Δ −0.43
Short 1 Mar 19 $410 call @ $10.48 : Δ −0.32
Core net delta: +0.31
Backspread (separate):
Short 1 Feb 19 $375 call @ $18.79 : Δ −0.54
Long 2 Feb 19 $400 call @ $9.38 : Δ +0.35 each, +0.70
Backspread net: +0.16.
Combined delta: +0.47.